

Możliwość zastrzeżenia PESEL-u w mObywatelu stała się dla wielu osób prostym sposobem na zwiększenie ochrony danych osobowych. Chodzi przede wszystkim o ograniczenie ryzyka, że ktoś posłuży się cudzym numerem PESEL bez zgody właściciela – na przykład w próbie wyłudzenia kredytu. Status numeru można zmieniać zarówno w aplikacji mobilnej, jak i w serwisie internetowym mObywatel.
Standardowo zastrzeganie i odblokowanie PESEL-u następuje niemal od razu, co pozwala szybko zareagować, gdy pojawi się podejrzenie oszustwa. Żeby jednak mechanizm był stabilny i trudniejszy do nadużyć, wprowadzono konkretne ograniczenia.
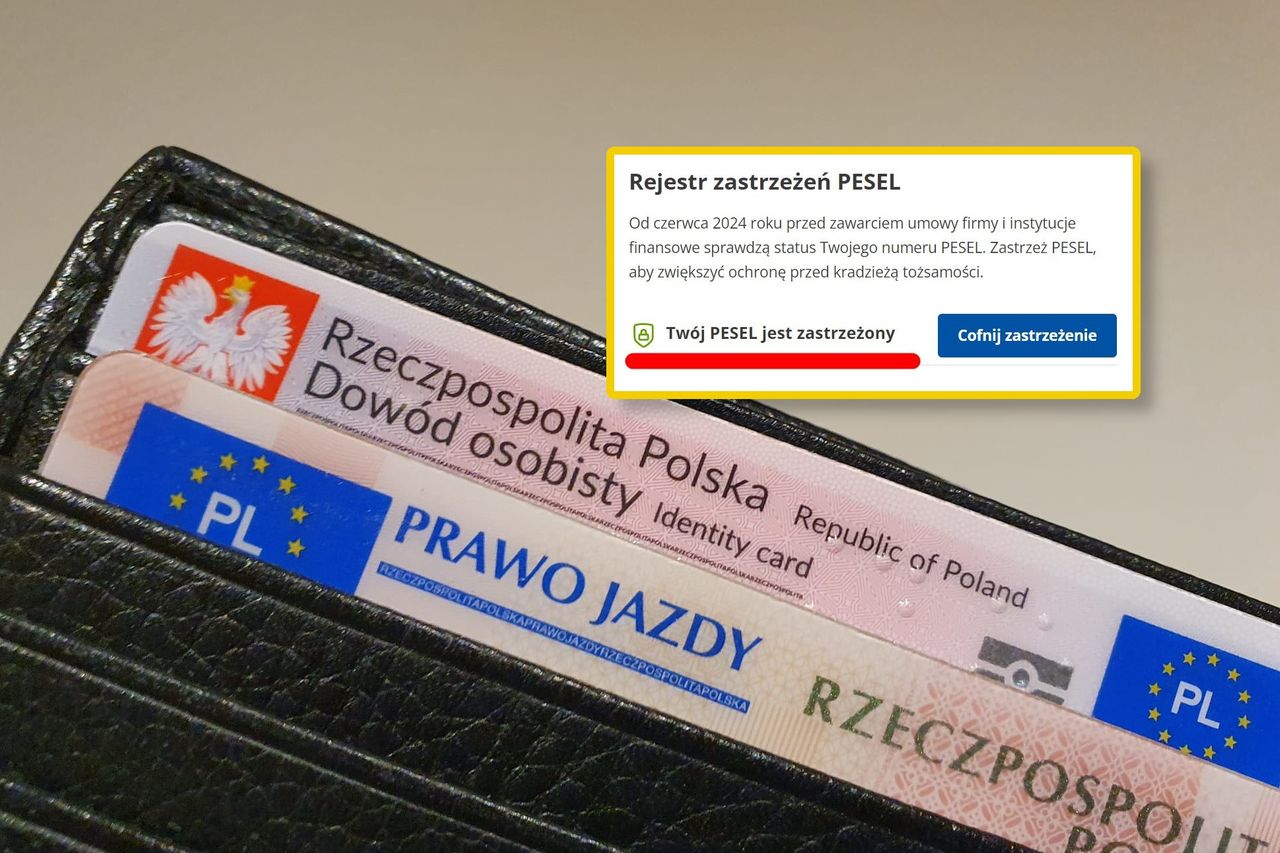
Najważniejsza zasada dotyczy częstotliwości operacji: status PESEL-u da się przełączyć maksymalnie raz na 30 minut. Oznacza to, że po odblokowaniu lub ponownym zastrzeżeniu trzeba odczekać pół godziny, zanim będzie możliwa kolejna zmiana. Taki limit ma zapobiegać zarówno nadmiernemu obciążaniu systemu, jak i potencjalnym próbom manipulowania statusem numeru.
WIDEOEkspert odszedł z Anthropic i ostrzega: „Sztuczna inteligencja może nas zabić”
Drugie ograniczenie dotyczy sytuacji, gdy planowana jest wypłata przekraczająca trzykrotność minimalnego wynagrodzenia – obecnie to ponad 12 tys. zł. W takim przypadku PESEL musi być odblokowany przed złożeniem dyspozycji w banku. Ma to dać bankowi pewność, że wypłata nie jest skutkiem przestępstwa, np. działania pod przymusem.
Jeśli w momencie składania dyspozycji numer PESEL pozostaje zastrzeżony, a klient odblokuje go dopiero po fakcie – nawet chwilę później – bank wstrzyma wypłatę na 12 godzin. W praktyce oznacza to, że większe wypłaty trzeba zaplanować z wyprzedzeniem i upewnić się, że PESEL jest odblokowany jeszcze przed rozpoczęciem procedury w placówce lub bezpośrednio przed wypłatą.
Wprowadzone zasady mają ograniczać skutki popularnych schematów oszustw, takich jak metody "na wnuczka" czy "na policjanta". Dodatkowy czas i formalne warunki przy wysokich wypłatach mają pomóc w zatrzymaniu transakcji, jeśli ktoś próbuje przejąć pieniądze bez wiedzy właściciela numeru PESEL.


Redaktor Prowadzący dobreprogramy.pl, dziennikarz obszaru Technologie w Wirtualnej Polsce. Śledzi tematykę cyberbezpieczeństwa, systemów operacyjnych, aplikacji "dla każdego" oraz technologii w świecie motoryzacji i smart home. W branży od 2014 roku.